Для обґрунтування управлінських рішень у сфері місцевого бюджетування важливо порівняти системи показників, які відображають стан взаємозв’язаних елементів відтворення. Це завдання вирішується за допомогою балансового методу статистики.
Балансовий метод бюджетної статистики — це метод обробки статистичних даних бюджетної системи, який передбачає рівність цілого сумі частин. Балансові зіставлення проводять у вартісній і натуральній формах. Основою кожного балансу є балансове рівняння.
Ефективний розвиток бюджетної системи передбачає багатоаспектну збалансованість таких складників:
• загальний фонд доходів місцевих бюджетів до спеціального фонду доходів місцевих бюджетів;
• загальний фонд доходів місцевих бюджетів до доходів місцевих бюджетів;
• спеціальний фонд доходів місцевих бюджетів до доходів місцевих бюджетів.
У пропонованій статті зроблено спробу визначити способи сталого бюджетного розвитку на основі розрахунку балансового методу бюджетної статистики, зобразити структуру розподілу доходів за регіонами, а також зробити висновки про міжрегіональний баланс на основі обчислених показників.
Бюджет може складатися із загального та спеціального фондів. Загальний фонд бюджету включає:
1) всі доходи бюджету, крім тих, що призначені для зарахування до спеціального фонду;
2) всі видатки бюджету за рахунок надходжень до загального фонду бюджету;
3) фінансування загального фонду бюджету.
Спеціальний фонд бюджету включає:
1) бюджетні призначення на видатки за рахунок конкретно визначених джерел надходжень;
2) гранти або дарунки (у вартісному обрахунку), одержані розпорядниками бюджетних коштів на конкретну мету;
3) різницю між доходами і видатками спеціального фонду бюджету.
Таблиця 1. Рівень доходів по областях України та містах Київ і Севастополь в розподілі за 2005 рік
№ | Області та міста Київ і Севастополь | Доходи, млн грн. | Всього, млн грн W | |
Загальний фонд | Спеціальний фонд | |||
1 | АР Крим | 2042,8 | 516,1 | 2558,9 |
2 | Вінницька | 1635,8 | 205,5 | 1841,3 |
3 | Волинська | 1060,7 | 145,0 | 1205,7 |
4 | Дніпропетровська | 3479,2 | 760,9 | 4240,1 |
5 | Донецька | 4395,6 | 913,2 | 5308,8 |
6 | Житомирська | 1320,0 | 186,7 | 1506,7 |
7 | Закарпатська | 1200,5 | 180,5 | 1381,0 |
8 | Запорізька | 2075,6 | 393,8 | 2469,4 |
9 | Івано-Франківська | 1385,0 | 215,9 | 1600,9 |
10 | Київська | 1869,4 | 383,5 | 2252,9 |
11 | Кіровоградська | 1037,4 | 114,2 | 1151,6 |
12 | Луганська | 1936,4 | 359,8 | 2296,2 |
13 | Львівська | 2465,7 | 393,1 | 2858,8 |
14 | м. Севастополь | 505,7 | 51,8 | 557,5 |
15 | м. Київ | 5891,9 | 2114,7 | 8006,6 |
16 | Миколаївська | 1130,3 | 146,4 | 1276,7 |
17 | Одеська | 2228,2 | 474,2 | 2702,4 |
18 | Полтавська | 1657,4 | 247,3 | 1904,7 |
19 | Рівненська | 1130,7 | 177,2 | 1307,9 |
20 | Сумська | 1116,1 | 150,4 | 1266,5 |
21 | Тернопільська | 1046,3 | 93,1 | 1139,4 |
22 | Харківська | 2865,8 | 467,9 | 3333,7 |
23 | Херсонська | 1054,7 | 151,1 | 1205,8 |
24 | Хмельницька | 1337,3 | 177,2 | 1514,5 |
25 | Черкаська | 1352,4 | 197,7 | 1550,1 |
26 | Чернівецька | 836,5 | 171,4 | 1007,9 |
27 | Чернігівська | 1137,8 | 166,1 | 1303,9 |
Україна | 49195,2 | 9554,7 | 58749,9 | |
Розподіл бюджету на загальний та спеціальний фонди визначається законом про Державний бюджет України. Джерела формування спеціального фонду визначаються виключно законами України.
Підставою для рішення відповідної ради про створення спеціального фонду у складі місцевого бюджету може бути лише закон про Державний бюджет України.
Передача коштів між загальним та спеціальним фондами бюджету дозволена тільки в межах бюджетних призначень через внесення змін до закону про Державний бюджет України чи рішення відповідної ради.
Платежі за рахунок спеціального фонду здійснюються в межах коштів, що надійшли до цього фонду на відповідну мету.
Створення позабюджетних фондів органами державної влади, органами влади Автономної Республіки Крим, органами місцевого самоврядування та іншими бюджетними установами не допускається.
У статистичному забезпеченні управління місцевими бюджетами для кожної структури та її підструктури необхідно створити власну систему таких балансів, які б давали змогу цілеспрямовано пропонувати управлінські рішення щодо формування взаємозв´язків між ресурсами та їх використанням і, що особливо важливо, висвітлювати наслідки відповідних змін взаємозв´язків у різних умовах під час формування управлінських рішень.
Так, балансовий метод у системі місцевого бюджетування використовується для характеристики закономірностей і тенденцій, що відбуваються в бюджетній системі.
Модель взаємозв´язку розподілу доходів місцевих бюджетів за областями та містами Київ і Севастополь характеризує, з одного боку, структуру доходів для кожного регіону, а з другого — їх сукупність для України.
Такий розподіл наведено в таблиці 1 в абсолютному обсязі.
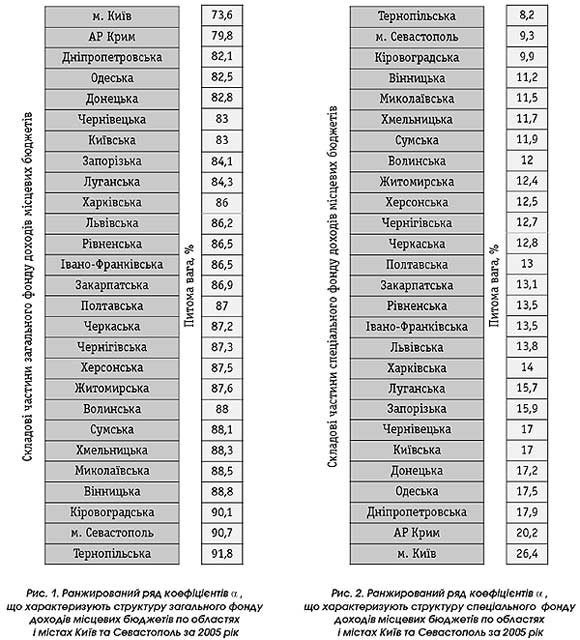
Структура горизонтального розподілу доходів областей України загалом, а також міст Києва та Севастополя наведено в таблиці №2 та на рис. 1, рис. 2 (коефіцієнт α):
Аналіз свідчить, що середня питома вага доходів загального фонду місцевих бюджетів становить 83,7%, середня питома вага видатків спеціального фонду місцевих бюджетів становить 16,3%.
Найбільша питома вага доходів загального фонду місцевих бюджетів існує в Тернопільській області — 91,8% (спеціальний фонд 8,2%), в місті Севастополі — 90,7% (спеціальний фонд 9,3%), в Кіровоградській області — 90,1% (спеціальний фонд 9,9%) та Вінницькій області — 88,8% (спеціальний фонд 11,2%), що дає підстави говорити про те, що в цих регіонах фінансування відбувається більш планово.
Найменша питома вага доходів загального фонду місцевих бюджетів спостерігається в місті Києві — 73,6% (спеціальний фонд 26,4%), в АР Крим — 79,8% (спеціальний фонд 20,2%), Дніпропетровській області — 82,1% (спеціальний фонд 17,9%) і Одеській області — 82,5% (спеціальний фонд 17,5%). У цих регіонах відбувається більше заходів, фінансування яких раніше не було передбачено в загальному фонді.
Таблиця 2. Матриця коефіцієнтів α , які характеризують структуру доходів в областях
№ | Області і міста Київ та Севастополь | Доходи, % | Всього, % W | |
Загальний фонд | Спеціальний фонд | |||
1 | АР Крим | 79,8 | 20,2 | 100,0 |
2 | Вінницька | 88,8 | 11,2 | 100,0 |
3 | Волинська | 88,0 | 12,0 | 100,0 |
4 | Дніпропетровська | 82,1 | 17,9 | 100,0 |
5 | Донецька | 82,8 | 17,2 | 100,0 |
6 | Житомирська | 87,6 | 12,4 | 100,0 |
7 | Закарпатська | 86,9 | 13,1 | 100,0 |
8 | Запорізька | 84,1 | 15,9 | 100,0 |
9 | Івано-Франківська | 86,5 | 13,5 | 100,0 |
10 | Київська | 83,0 | 17,0 | 100,0 |
11 | Кіровоградська | 90,1 | 9,9 | 100,0 |
12 | Луганська | 84,3 | 15,7 | 100,0 |
13 | Львівська | 86,2 | 13,8 | 100,0 |
14 | м. Севастополь | 90,7 | 9,3 | 100,0 |
15 | м. Київ | 73,6 | 26,4 | 100,0 |
16 | Миколаївська | 88,5 | 11,5 | 100,0 |
17 | Одеська | 82,5 | 17,5 | 100,0 |
18 | Полтавська | 87,0 | 13,0 | 100,0 |
19 | Рівненська | 86,5 | 13,5 | 100,0 |
20 | Сумська | 88,1 | 11,9 | 100,0 |
21 | Тернопільська | 91,8 | 8,2 | 100,0 |
22 | Харківська | 86,0 | 14,0 | 100,0 |
23 | Херсонська | 87,5 | 12,5 | 100,0 |
24 | Хмельницька | 88,3 | 11,7 | 100,0 |
25 | Черкаська | 87,2 | 12,8 | 100,0 |
26 | Чернівецька | 83,0 | 17,0 | 100,0 |
27 | Чернігівська | 87,3 | 12,7 | 100,0 |
Україна | 83,7 | 16,3 | 100,0 | |
На основі балансового методу бюджетної статистики визначено збалансованість та ефективний розвиток бюджетної системи України. Новостворена система балансів дає змогу цілеспрямовано формувати управлінські рішення щодо формування взаємозв´язків між ресурсами та їх використанням і, що особливо важливо, висвітлює наслідки відповідних змін взаємозв´язків у різних умовах під час формування управлінських рішень.
Важливим аспектом аналізу є співвідношення між загальним і спеціальним фондами, яке характеризує системи бюджетування в усіх регіонах України.
Література
1. Закон України про Державний бюджет України за 2005 рік.
2. Звітність Державного казначейства України за 2005 рік.
3. Бюджетний менеджмент: Підручник / В. Федосов, В. Опарін, Л. Сафонова та ін. — К.: КНЕУ, 2004.
4. Статистичне забезпечення управління економікою. Прикладна статистика з використанням аналітичних можливостей програмного середовища Microsoft Excel: Навч. посіб. / А. В. Головач, В. Б. Захожай, І. Г. Ман-цуров, Н. А. Головач. — К.: КНЕУ, 2006.