
Розділ книги
РОЗДІЛ 6. КЛАСИФІКАЦІЯ ПОДАТКІВ ТА ЇЇ ЗАВДАННЯ
Встановлення, розподіл, справляння і використання податків становлять одну із функцій, які виконує держава. Тому податкова система як елемент господарського механізму відповідає економічному устрою країни, рівню розвитку продуктивних сил, системі державного регулювання економічних процесів.
Податкова система кожної країни є основою фінансової системи. Вона, з одного боку, забезпечує фінансову базу держави, а з іншого — виступає головним знаряддям реалізації державної економічної політики.
Необхідною умовою при формуванні податкової системи є врахування реальної соціально-економічної ситуації в країні. Податкова система кожної країни відображає її специфічні умови, такі, як рівень розвитку економіки, внутрішню та зовнішню політику країни, рівень розвитку соціальної сфери, традицій народу, географічне положення країни, кліматичні умови та багато інших факторів. Тому, форми оподаткування однієї країни відрізняються від іншої. У світі немає країн з однаковими податковими системами та не існує ідеальної системи, оскільки суспільство постійно еволюціонує. Ось чому податкова система повинна бути мобільною та еластичною.
Визначивши свою економічну політику, держава визначає напрям розвитку, а також стратегію і тактику досягнення поставленої мети. Тому податкова система і податкова політика має чітку цілеспрямованість на вирішення конкретних завдань і проблем.
Податки в руках держави повинні стати основним інструментом державного регулювання економіки, формування доходів бюджету, стимулювання науково-технічного прогресу, обмеження росту цін та інфляції.
Податкова система зобов´язана забезпечити гарантоване і стабільне надходження доходів бюджету, а державі можливість всебічного впливу на соціально-економічний розвиток суспільства.
Податкова система має містити такі податки, які б забезпечували стабільну фінансову базу держави, без якої держава не в змозі безперервно фінансувати свої видатки.
Сукупність встановлених в країні податків, зборів і обов´язкових платежів, які взаємопов´язані між собою та органічно один одного доповнюють, хоча і мають різну цілеспрямованість становить систему оподаткування.
Науковий підхід до створення податкової системи повинен передбачати: системність, встановлення визначальної бази цієї системи, формування правової основи, та формування принципів побудови податкової системи.
Системність полягає в тому, що всі податки мають бути взаємопов´язані між собою, доповнювати один одного, не суперечити один одному і системі в цілому.
Системний підхід означає, що в податковій системі мають реалізовуватись всі функції податків.
Основними класичними принципами, на яких базуються податкові системи більшості країн з ринковою економікою є:
- стабільність і передбачуваність, тобто передбачає незмінність основних податкових платежів та правил справляння податків протягом тривалого часу, а також логічність з економічної та правової сторони змін податкового законодавства;
- гнучкість — передбачає оперативні зміни податкових платежів, способів їх нарахування, системи пільг та санкцій залежно від зміни ситуації;
- рівновага — забезпечує орієнтацію держави на підтримку за допомогою податків структурно-відтворювальної рівноваги;
- гнучкість — відображає чутливість податкових платежів до змін у сфері формування, рухливості бази оподаткування або виникнення нових форм податків;
- вираження чіткої антиінфляційної спрямованості через податкові вилучення;
- зручність як для платника при внесенні податкових платежів, так і для контролюючого суб´єкта, держави;
- рівноправність — забезпечення юридичної рівності перед законом всіх суб´єктів господарювання та громадян;
- стимулювання, тобто формування економічних та правових інтересів при здійсненні певної діяльності та отримання більш високих доходів;
- економічність — витрати на справляння податків повинні бути оптимально мінімальними з переорієнтацією з фіскальної функції на стимулюючу;
- рівномірність — податковий тягар повинен рівномірно розподілятись між категоріями платників податків та всередині цих категорій;
- нейтральність оподаткування стосовно форм і методів економічної діяльності;
- доступність та відкритість інформації з оподаткування.
В Україні вперше спроба побудувати податкову систему відповідно класичних засад була здійснена з прийняттям Закону України «Про систему оподаткування», який визначив базові принципи системи оподаткування. До них належать: стимулювання підприємницької виробничої діяльності та інвестиційної активності; обов´язковість; рівнозначність і пропорційність; рівність; соціальна справедливість; стабільність; економічна обґрунтованість; рівномірність сплати; компетенція; єдиний підхід; доступність.
Традиційно система податків поділяється на дві підсистеми.
Прямі податки — безпосередньо пов´язані з результатами господарсько-фінансової діяльності, оборотом капіталу, збільшенням вартості майна, ростом рентної складової.
Не прямі податки — є надбавкою до ціни або визначаються залежно від розміру доданої вартості, обороту або продажу товарів, робіт, послуг.
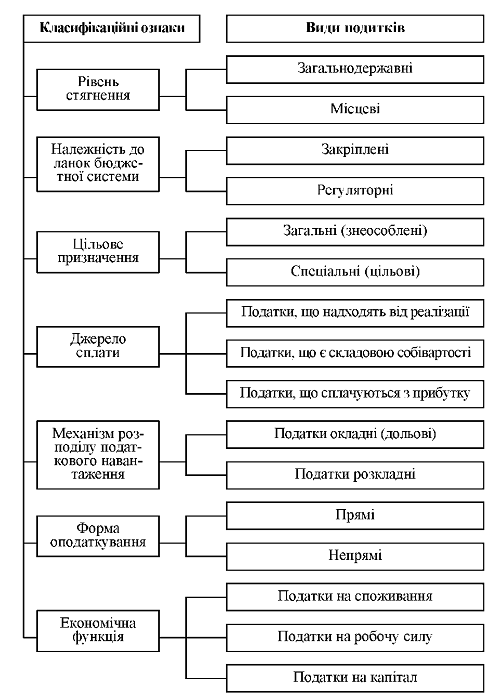
Рис. 1.3. Класифікація податків
Для встановлення особливостей окремих видів оподаткування фінансова наука використовує різноманітні класифікаційні критерії та ознаки податкових платежів:
- за суб´єктом сплати — фізичні та юридичні особи;
- за джерелом сплати — з індивідуального доходу, виручки від продажу, фінансового результату, собівартості ;
- за повнотою податкових прав користування податковими надходженнями — власні (закріплені) та регулюючі (частковий розподіл);
- за приналежністю до рівня влади та управління — загальнодержавні та місцеві;
- за об´єктом оподаткування (база оподаткування) — майнові, ресурсні або рентного характеру, що справляються з виручки від продажу, податки на споживання;
- за методом нарахування — регресивні, пропорційні, лінійні, тверді, кратні суми, ступінчасті.
Класифікація податків за різними ознаками відіграє велике значення при дослідженні системи оподаткування, впливу внутрішніх та зовнішніх чинників, при розробці податкової політики держави. її необхідність визначається різновидами податкових форм та застосуванням різних податкових режимів. Класифікація всіх видів податків в Україні здійснюється за різними ознаками. Вони враховують різноманітність податків залежно від особливостей їх розрахунку, сплати, відношення до витрат виробничої діяльності тощо.
Перша ознака — за належністю до рівня суб´єктів, які отримують податкові платежі: загальнодержавні та місцеві податки. Розподіл за цією ознакою визначається згідно з Законом України від 25 червня 1991 р. № 1251 — 12 «Про систему оподаткування» з наступними змінами та доповненнями.
Перелік загальнодержавних податків, зборів та обов´язкових платежів надається в статті 14 згаданого Закону:
- Податок на додану вартість.
- Акцизний збір.
- Податок на прибуток підприємств.
- Податок на доходи фізичних осіб.
- Мито.
- Державне мито.
- Податок на нерухоме майно (нерухомість).
- Плата (податок) на землю.
- Податок з власників транспортних засобів та інших самохідних машин та механізмів.
- Рентні платежі.
- Збір на геологорозвідувальні роботи, виконані за рахунок державного бюджету.
- Податок на промисел.
- Збір за спеціальне використання природних ресурсів.
- Збір на обов’язкове соціальне страхування (Згідно з Законом України «Про внесення змін до деяких законодавчих актів, які стосуються загальнодержавного обов’язкового соціального страхування» від 16. 01. 2003 р. № 429 — IV цей збір виключений з переліку загальнодержавних податків та зборів, які встановлені Законом України «Про систему оподаткування, але при цьому він залишається обов´язковим до сплати платежем).
- Збір за забруднення навколишнього природного середовища.
- Плата за торговий патент на деякі види підприємницької діяльності.
- Збір на обов´язкове державне пенсійне страхування.
- Фіксований сільськогосподарський податок.
- Єдиний збір, що справляють у пунктах пропуску через державний кордон України.
- Збір на розвиток виноградарства, садівництва та хмелярства.
Перелік місцевих податків, зборів та обов´язкових платежів визначається статтею 15 цього ж Закону. До них відносяться два податки:
- Податок з реклами.
- Комунальний податок.
та 14 місцевих зборів і обов´язкових платежів:
- Збір за паркування автотранспорту.
- Ринковий збір.
- Збір за видачу ордера на квартиру.
- Курортний збір.
- Збір за участь на бігах на іподромі.
- Збір за виграш на бігах на іподромі.
- Збір з осіб, які беруть участь у грі на тоталізаторі на іподромі.
- Збір за право використовування місцевої символіки.
- Збір за право проведення кіно- і телезйомок.
- Збір за проведення місцевого аукціону, конкурсного розпродажу і лотерей.
- Збір за видачу дозволу на розміщення об´єктів торгівлі та сфери послуг.
- Збір з власників собак.
Місце, яке займають в ціні виробу або послуги податки, збори та обов´язкові платежі, є другою ознакою. За цією ознакою виокремлюють такі види:
1. Податки, які входять до складу собівартості:
- збір на обов´язкове соціальне страхування;
- збір на обов´язкове державне пенсійне страхування;
- плата за землю;
- плата за торговий патент на деякі види підприємницької діяльності;
- податок на промисел;
- фіксований сільськогосподарський податок;
- податок на рекламу;
- комунальний податок та ін.
2. Податки, збори та обов’язкові платежі, які сплачують з прибутку підприємства:
- податок на прибуток підприємства;
- збір за забруднення навколишнього природного середовища;
- збір на створення робочих місць для інвалідів.
3. Податки та збори, які входять до ціни виробу:
- податок на додану вартість;
- акцизний збір.
Третя ознака характеризує податки відповідно до джерел податкової бази. За цією ознакою розрізняють наступні види джерел обов’язкових платежів:
- індивідуального доходу (податок на доходи фізичних осіб);
- доходу від продажу (податок на додану вартість);
- фінансового результату діяльності (податок на прибуток);
- витрат підприємства ( збір на обов’язкове соціальне страхування, збір на обов’язкове державне пенсійне страхування).
Четверта ознака характеризує податки за об´єктом оподаткування, тобто за податковою базою. За цією ознакою податки поділяються на:
- ресурсні;
- рентні;
- на споживання;
- майнові (на нерухомість).
П´ята ознака — за методом розрахунку ставок оподаткування:
- регресивні;
- пропорційні;
- прогресивні;
- лінійні;
- ступеневі.
Шоста ознака — за засобом вилучення. Класифікація податків за цією ознакою відбувається на підставі можливості перекладання зобов’язання платника податку на іншу особу, в більшості випадків на споживача товару. Вони діляться на непрямі та прямі податки.
Непрямі податки встановлюються на окремі товари, роботи, послуги і входять до ціни виробу та включаються як надбавка до неї. У деяких країнах ці податки ще називають податками на споживання. Ці податки не залежать від платника податку, отриманого ним доходу, майна, яке він має. Фактично платником цього податку є споживач товарів та послуг. До цих податків відносяться: податок на додану вартість, акцизний збір, мито, збір на розвиток виноградарства, садівництва та хмелярства.
Всі інші податкові платежі відносяться до прямих і їх розмір залежить від розміру об’єкта оподаткування. В більшості випадків їх платником є суб’єкт, який отримує дохід або володіє майном. До таких податкових платежів відносяться податок на прибуток підприємств, на землю, податок з власників транспортних засобів та інших самохідних машин та механізмів; податок на нерухоме майно (нерухомість) та інші. Вони побудовані за принципом прогресивної шкали оподаткування, тобто більший розмір сплачує той, хто отримує більший дохід.
У свою чергу, ці податки можуть поділятися на:
- особисті — тобто ті, які враховують платоспроможний або сімейний стан платника, коли сплачується податок з величини отриманого доходу;
- реальні — ті, які сплачуються незалежно від індивідуальних фінансових можливостей платника (чи то юридична, чи фізична особа). До них можна віднести, наприклад, податок на землю. Ці податки сплачуються незалежно від того, які доходи і в яких розмірах отримує платник податку.
Сьома ознака — за порядком використання податкові платежі поділяються на:
- загальні, тобто ті, які надходять до державного бюджету. Вони не мають особливого призначення, спрямовуються на проведення загальнодержавних заходів і можуть бути використаними для покриття будь-яких витрат держави або місцевих бюджетів;
- спеціальні податкові платежі справляються в спеціальні фонди і можуть бути використані лише за цільовим призначенням для фінансування окремих раніш визначених заходів. Восьма ознака — за суб´єктами сплати:
Юридичні особи. Вони сплачують прямі, непрямі податки, збори в цільові фонди;
- Фізичні особи сплачують:
- податок з доходів фізичних осіб;
- податок на промисел;
- плата за землю;
- податок з власників транспортних засобів та інших самохідних машин і механізмів;
- мито;
- державне мито;
- внески (індивідуальні) на державне пенсійне страхування;
- внески на страхування на випадок безробіття;
- торговельний патент;
- єдиний податок (для тих фізичних осіб, які здійснюють свою підприємницьку діяльність за спрощеною формою сплати податку та бухгалтерського обліку;
- місцеві податки та збори.
Податки можуть справлятися такими способами:
1. Кадастровий — (від слова кадастр — таблиця, довідник) коли об´єкт податку диференційований на групи за певною ознакою. Перелік цих груп та їх ознаки заносяться до спеціальних довідників. Для кожної групи податків встановлюється індивідуальна ставка. Такий метод характерний тим, що розмір податку не залежить від доходності об’єкту.
Прикладом такого податку є податок з власників транспортних засобів та інших самохідних машин і механізмів. Він справляється за встановленими ставками залежно від обсягу двигуна транспортного засобу.
2. На підставі декларації.
Декларація — документ, в якому платник податку приводить розрахунок доходу та податку з нього. Характерною особливістю цього методу є те, що сплата податку відбувається після отримання доходу та особою, що отримала дохід.
3. Із джерела.
Цей податок вноситься особою, що виплачує дохід. Тому справляння податку відбувається до отримання доходу, причому отримувач доходу отримує його зменшеним на суму податку.
Наприклад, податок з доходів фізичних осіб. Цей податок сплачується підприємством чи організацією, де працює фізична особа. До виплати заробітної плати із неї вираховується сума податку та перераховується до бюджету. Залишок суми виплачується працівнику.
