
Розділ книги
1.2. Економічна сутність системи оподаткування
Система оподаткування — це сукупність податків і платежів, а також принципів, методів та засобів справляння і контролю за їх надходженням до централізованих фондів.
Незважаючи на різноманітність податкових систем різних країн світу, існують принципи, які забезпечують загальнонаукові основи побудови податкової системи. Єдиними для всіх країн з різними формами власності є принципи:
- вигоди та адміністративної зручності;
- платоспроможності;
- визначальної бази.
Принцип вигоди та адміністративної зручності полягає в тому, що втрати внаслідок сплати податків мають бути сумірними з тими вигодами, які платники отримують за рахунок фінансованих та податкових надходжень потреб і суспільних благ.
Суть адміністративної зручності полягає в тому, що податкова система повинна бути максимально зручною для платників податків і держави з точки зору організації податкової роботи.
З принципу вигоди випливає, що державна діяльність у формі забезпечення державою суспільних благ має певну ціну, яка набуває форми податків. Ці податкові ціни отримали назву ціни по Ліндалю (Ерік Ліндаль (21. 11. 1891 р. — 01. 01. 1960 р.) — шведський економіст, представник Стокгольмської школи в економічній науці. Викладав у Вищій торговій школі (Гетеборг, 1932 - 1934 рр.) в університетах Лунда (1939 - 1942 рр.), Упсали (із 1942 р.) Президент Міжнародної економічної асоціації (1956 — 1959 рр.). Основні твори: «Методи монетарної політики» — 1930 р., «Дослідження в області теорії грошей і капіталу» — 1939 р., а також роботи, присвячені проблемам економічного зростання, кредитно-грошової та податкової політики, методики розрахунку національного доходу).
Рівновага при обміні «податки — блага» виникає у разі, якщо податкові затрати на одиницю фінансованих державою суспільних благ здійснюються з граничною корисністю для кожного платника податку. Оптимальною є система, яка забезпечує не менше 80 % граничної корисності.
Платоспроможність виступає також одним із принципів системи оподаткування. Завдяки платоспроможності декларується основна вимога оподаткування — податковий тягар (тобто величина податкових зобов´язань), який чітко визначається відповідно до платоспроможності платника податку (розміру доходів, обсягів споживання, майнового стану). З цим принципом пов´ язані горизонтальні та вертикальні рівності в оподаткуванні.
Горизонтальна рівність передбачає, що платники податків з одинаковою платоспроможністю та доходною податковою базою чи майном сплачують одинакові суми податку протягом певного періоду.
Вертикальна рівність досягається у разі, якщо платники податків з різною платоспроможністю сплачують різні за обсягом суми податку, що диференціюються відповідно до певних етичних принципів соціальної справедливості.
Вертикальна рівність можлива за умови використання прогресивних ставок оподаткування. Цей принцип вимірюється та оцінюється за допомогою діаграми Лоренца та коефіцієнта Джіні (індекс Джіні — статистичний показник, що свідчить про ступінь розмежування суспільства даної країни чи регіону відносно до якоїсь ознаки, що вивчається (наприклад, за рівнем річного доходу — найбільш часте застосування, особливо за сучасних економічних розрахунків). Коефіцієнт Джіні може приймати значення від «0» до «1», розміщені між ідеальною прямою рівномірного розподілу та кривою Лоренца. Індекс Джіні — це відсотковий аналог коефіцієнта Джіні. Ця статистична модель була запропонована та розроблена італійським статистиком і демографом Коррадо Джіні (1884 - 1965 рр.) і опублікована в його знаменитій праці «Варіативність та змінність признаку» (Змінність та постійність, таким чином, це макроекономічний показник, що характеризує диференціацію грошових доходів населення у вигляді ступеня відхилення фактичного розподілу доходів від абсолютно рівного між громадянами країни.)
Діаграма Лоренца дає змогу провести своєрідну паралель між податковими надходженнями до бюджету держави та сумарною кількістю платників податків. Ідеально бажаною є ситуація, коли певна кількість платників (наприклад 20 %), сплачують до бюджету двадцятивідсотковий обсяг податкових надходжень (рис. 1.1), що характеризується прямою лінією. Дійсний розподіл доходів і податкових зобов´язань, який існує на даний час у тій чи іншій країні відображає крива лінія.
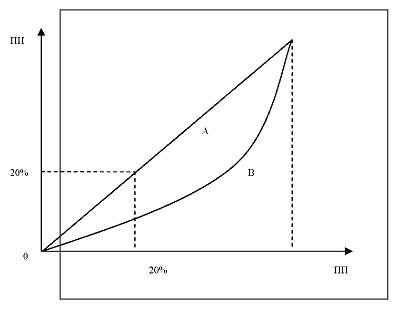
Рис. 1.1. Розподіл доходів і податкових зобов´язань.
ПН — податкові надходження;
ПП — платники податків.
Коефіціент Джіні визначає ступінь нерівномірності розподілу доходів і податкових зобов´ язань шляхом вирахування відношення між кривою Лоренца, яка відображає дійсний розподіл доходів і податкових зобов´ язань, та ідеально рівномірним бажаним розподілом:
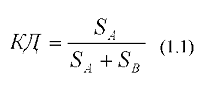
де КД — коефіцієнт Джіні; SA — площа А, SB — площа В.
Очевидно, що чим більше крива Лоренца нахиляється до низу, тобто чим більше вона буде ввігнута, тим значнішою є нерівномірність розподілу доходів і податкових зобов´язань, одним із факторів якого є оподаткування.
Принцип визначальної бази означає, що податкова система в країні повинна формуватись не хаотично, а згідно з певною соціально-економічною доктриною. Кількісним виміром податкової системи країни є прогнозна величина видатків бюджету, яка досягається шляхом бюджетного планування, і, зокрема, планування податкових надходжень. При бюджетному плануванні слід дотримуватися чіткої послідовності:
Пр.Б→Пл.Д→Пл.В, (1.2)
де Пр.Б — прогнозний обсяг зведеного бюджету,
Пл.Д — запланований обсяг доходів;
Пл. В — плановий обсяг видатків.
Слід зазначити, що зростання податків приводить до спаду обсягу податкових надходжень до державної казни. Для аналізу оптимальної норми оподаткування вченими часто використовується теорія відомого американського економіста Лаффера (Артур Лаффер — народився 14. 08. 1940 р., американський економіст, один із основоположників «теорії пропозицій» в економіці. Став відомим за часів правління Рональда Рейгана. Відомий завдяки теорії, що носить назву «крива Лаффера», яка свідчить, що за певних умов зменшення податкових ставок відбувається зростання податкових надходжень. Він навчався в Йєльському університеті, доктор філософії Стенфордського університету, професор університету Південної Кароліни та Чиказького університету. Основні його роботи — «Феномен всесвітньої інфляції (1975 р.), спільно з Д. Мейсельманом та «Економічна теорія ухилення від податків» (1979 р.) — разом із Дж. Сеймуром. За допомогою кривої Лаффера, що є основою цієї теорії, доведено: якщо висота податкових ставок сягає певного критичного рівня (Т), то подальше підвищення норми оподаткування спричиняє не зростання, а навпаки — спад податкових надходжень (рис.1.2).
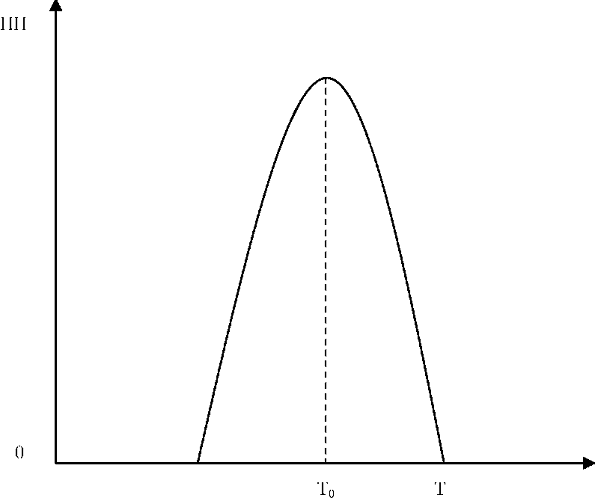
Рис.1.2 Залежність податкових надходжень від величини норми оподаткування
де: ПН — податкові надходження;
Т — ставка податку, або норма оподаткування,
То — оптимальна норма оподаткування.
