
Розділ книги
4.2. Особливості стратегічного менеджменту в банку
Як ми з´ясували в попередньому розділі, ключове значення формулювання стратегії полягає в пошуку шляхів подолання конкуренції на ринку. Тому стратегію банку можна визначити як концептуальну основу його діяльності, що визначає пріоритетні цілі, задачі й шляхи їх досягнення й відрізняє банк від конкурентів. Вона слугує орієнтиром для прийняття ключових рішень, що стосуються майбутніх ринків, продуктів, організаційної структури, прибутковості і профілю ризиків для керівників банку на всіх рівнях його діяльності, тобто вона є основою всієї системи банківського менеджменту.
Виходячи з цього визначення стратегічний менеджмент у банку являє собою управлінський процес підтримки відповідності між цілями банку і наявними в нього ресурсами в умовах постійної зміни ринку і правил державного регулювання.
Ціль стратегічного банківського менеджменту — розробка, впровадження і розвиток таких нових напрямів банківської діяльності і банківських продуктів, які б забезпечували зростання частки завойованого ринку, прибутків банку і як наслідок — збільшення ринкової вартості кредитної організації.
Здійснення стратегічного управління припускає вибір стратегії і розробку плану заходів щодо її реалізації. Структура стратегічного менеджменту може бути представлена такими організаційними етапами, поступова реалізація яких забезпечить максимально ефективне стратегічне управління сучасним комерційним банком.
1. Діагностика нинішнього становища банку (ситуаційний аналіз).
2. Визначення стратегічного бачення діяльності банку.
3. Формулювання місії і стратегічних цілей.
4. Визначення стратегічного підходу й оцінка альтернативний стратегій.
5. Аналіз стратегічного вибору банку.
6. Затвердження і реалізація стратегії.
7. Оцінювання результатів впровадження стратегії і можливих коригувань стратегічного плану.
Розглянемо докладніше особливості виконання цих етапів, закріплених, як правило, у спеціальному внутрішньобанківському регламенті, метою якого служить забезпечення функціонування ефективної системи стратегічного планування й управління банком.
Етап 1. Ситуаційний стратегічний аналіз
Оскільки розробка стратегій пов´язана з визначенням того, наскільки можливості банку відповідають навколишньому конкурентному середовищу, стратегічний аналіз повинен містити в собі як зовнішній аналіз конкурентного середовища діяльності банку, так і внутрішній аналіз ресурсів і можливостей банку. Етапи попереднього стратегічного аналізу, що одержав назву ситуаційного, представлені на рис. 10.
У процесі зовнішнього аналізу, що передбачає розгляд стану банківської галузі в цілому, послідовно проводяться:
• вивчення економічних, політичних, правових, соціально-демографічних і технологічних характеристик розвитку фінансового ринку і суспільства в цілому, визначення ймовірних сценаріїв зміни економічної ситуації і прогнозування динаміки зовнішніх факторів, що її характеризують;
• сегментація ринку банківських послуг, аналіз основних тенденцій попиту та пропозиції на виділених сегментах;
• оцінювання поточної конкурентної позиції банку на виділених сегментах ринку.
Після аналізу можливих сценаріїв розвитку економічної ситуації відбувається добір ключових факторів, тобто тих зовнішніх факторів, що можуть істотно вплинути на показники і результати діяльності банку (наприклад, на зміну обсягу залучених ресурсів, прибутковість його операцій та ін.).
Якщо зовнішній аналіз спрямований на виявлення і визначення ступеня впливу факторів, що діють іззовні, то внутрішній аналіз націлений на оцінку особливостей самого банку, являючи собою другу частину ситуаційного аналізу.
При проведенні внутрішнього аналізу оцінюються:
• фінансовий стан банку;
• якісні й кількісні характеристики наданих послуг порівняно з аналогічними послугами і продуктами конкурентів;
• існуюча клієнтська база банку і динаміка її зміни;
• адекватність організаційної структури банку його завданням;
• достатність рівня кваліфікації банківського персоналу.
Ситуаційний стратегічний аналіз
|
Зовнішній аналіз Оцінювання: |
Внутрішній аналіз Оцінювання: |
|
• впливу зовнішніх факторів |
• організаційної структури |
|
• ключових зовнішніх факторів |
• фінансового стану |
|
•конкурентної позиції |
• банківських послуг і продуктів |
|
• сегментації |
• кваліфікації персоналу |
|
----> |
<---- |
|
СТРАТЕГІЧНА ПОЗИЦІЯ |
|
Рис. 10. Процедура стратегічного аналізу
Ретельна всебічна перевірка стану справ у кожній з цих галузей визначає в остаточному підсумку успіх стратегічного планування. Порівняння оцінки сьогоднішнього стану банку (тобто результатів внутрішнього аналізу), ринку і його потенціалу (тобто результатів зовнішнього аналізу) складає суть розглянутого нижче аналізу сильних і слабких сторін, можливостей і небезпек, так званого SWOT-аналізу.
Інформаційною базою для застосування цього досить популярного в закордонних банківських менеджерів інструмента стратегічного управління є результати обох напрямків ситуаційного аналізу.
Так, внутрішній аналіз пов´язаний з дослідженням різних аспектів функціонування банку (фінансових, організаційних, технологічних та ін.) і дозволяє визначити або ступінь їх найбільш доброякісного впливу на діяльність банку (сильні сторони), або найбільш уразливі сторони його діяльності (слабкі сторони). Завданням же зовнішнього аналізу є визначення позитивних тенденцій (можливостей) і потенційно негативних факторів (небезпек), через вплив яких виявляється дія зовнішнього (стосовно банку) середовища. Тому метою SWOT-аналізу є дослідження взаємодії різних за походженням стратегічних факторів, іншими словами, визначення впливу найбільш істотних небезпек і можливостей ринку на сильні і слабкі сторони діяльності, банку. Він повинен насамперед показати, які саме негативні зовнішні фактори можуть послабити досягнуту конкурентну перевагу банку в тих чи інших напрямах діяльності, і які можливості ринку на даному етапі дозволяють зміцнити раніше слабкі позиції банку.
Необхідно пам´ятати, що крім виявлення потенційних загроз варто також враховувати ймовірність настання такої події, коли і масштаби, і ймовірність впливу певного фактора особливо високі, і заслуговують найбільш пильної уваги керівництва банку.
Процедура SWOT-аналізу повинна організовуватися ретельно, щоб визначити стратегічні заходи, які міг би реалізувати банк. Чи існують які-небудь можливості (наприклад, зростання обсягу залучених коштів банківським сектором), що можуть допомогти банку перебороти недоліки (брак довгострокових джерел коштів)? Чи, існують які-небудь небезпеки (можливість доступу конкурентів до довгострокових джерел фінансування та ін.), що можуть нейтралізувати одну із нинішніх переваг банку (наприклад, стабільну клієнтську базу). Такий аналіз допомагає банкові концентрувати зусилля на реалізації власної конкурентної переваги, завоювання якої слугує ключовим моментом стратегічного менеджменту як такого.
Отже, тільки після ретельно проведеного попереднього ситуаційного аналізу можна приступати до формулювання майбутньої стратегії банку, вирішальний вплив на яку здійснює стратегічне бачення його подальшої діяльності і внутрішня корпоративна культура.
Етап 2. Визначення стратегічного бачення
Поняття «стратегічне бачення діяльності банку» можна визначити в такий спосіб: це довгострокова установка, розроблена вищою керівною ланкою, що конкретизує базові цінності організації і відповідає на питання:
• як будуються відносини банку і всіх пов´язаних з його діяльністю осіб, тобто акціонерів, клієнтів, персоналу і представників зовнішнього середовища, у якому він функціонує?
• як співвідносяться стратегічні цілі діяльності банку і розвиток перспективних напрямів його діяльності, показники росту її масштабів та ефективності?
• у чому полягають основні принципи політики банку щодо стилю керівництва, організації діяльності, управління кадрами, фінансами, а також маркетингу і впровадження нових технологій?
• які ціннісні орієнтири щодо етики, принципів і норм поведінки банківських працівників?
Іншими словами, стратегічне бачення банку покликане сприяти формуванню загальної ідеології його діяльності шляхом конкретизації найважливіших задач і реально досяжних цілей для всіх організаційних одиниць. Воно повинне служити джерелом натхнення для виконання повсякденних обов´язків, бути мотивуючою і ведучою силою, що гармоніює з корпоративною культурою, нормами етики і цінностями банку.
Відповідно до особливостей, властивих стратегічному баченню і банківській корпоративній культурі, формулюється більш коротка характеристика стратегічної орієнтації, так названа місія банку, що являє собою чітко виражену причину його існування.
Етап 3. Формулювання місії і визначення стратегічних цілей банку
Основною метою місії банку є визначення поточних і перспективних напрямків діяльності, в яких знаходять відображення: обсяг поточних і нових операцій; розмір ринку і географічне охоплення. При цьому визначається, у яких галузях банк уже має перевагу над конкурентами і де необхідно прикласти зусилля, щоб досягти стійкої конкурентної переваги. Головна ідея, чітко виражена в заяві про місію, стосується визначення пріоритетів стратегічного плану банку. При цьому виявляються головні можливості стабільного росту (на основі результатів зовнішнього аналізу) і ті можливості, які необхідно реалізувати з метою підвищення ефективності банківської діяльності і досягнення конкурентної переваги. Таким чином, місія банку містить систему основних принципів і пріоритетів, що будуть визначати подальшу стратегічну діяльність на всіх рівнях банку.
Варто зауважити, що при виробленні місії сучасного комерційного банку найбільшу увагу необхідно звертати насамперед на визначення кола майбутніх клієнтів та ідентифікацію їхніх потреб. Отже, місія банку мусить передбачати забезпечення не тільки його комерційних інтересів, а й інтересів тих, від кого безпосередньо залежить стабільність його розвитку. Цю точку зору відображає концепція соціальноетичного маркетингу, що стала переважаючою в ідеології провідних закордонних і транснаціональних компаній.
Так, основними моментами місії вітчизняного універсального банку можуть стати такі напрями. Банк:
• сприяє становленню і розвитку підприємств усіх типів власності;
• сприяє підприємницькій діяльності громадян;
• гарантує своїм клієнтам кваліфікований банківський сервіс на рівні міжнародних стандартів;
• надає всі можливості для співробітництва з діловими партнерами в різних країнах світу;
• сприяє розвитку домашніх господарств і збереженню заощаджень населення;
• діє в суворій відповідності з законодавством України.
На підставі і відповідно до місії створюється ряд стратегічних цілей на плановий період, виконання яких у майбутньому максимально наблизить реальне положення банку до заявленого в місії. Спираючись на місію, розробляються принципові документи: меморандуми про кредитну й інвестиційну політику банку з питань ціноутворення на банківські продукти і послуги, положення про управління персоналом та ін.
Виходячи з цих міркувань стратегічні цілі повинні конкретизувати декларовану місію банку і задовольняти такі вимоги:
• конкретність І вимірність;
• орієнтованість у часі;
• досяжність, несуперечність і взаємодоповнюваність.
Перша умова припускає вибір конкретних характеристик, які могли б служити орієнтиром для оцінювання досягнення поставлених цілей. Вони визначаються по-різному: за балансовими статтями (наприклад, обсяг залишків на розрахункових рахунках клієнтів), за розрахунковими показниками (наприклад, рентабельність працюючих активів або віддача на капітал) чи якісно (наприклад, завоювання положення лідера на регіональному ринку або розширення якості й асортименту банківських послуг).
Друга — визначення часу, коли має бути досягнуто результат. При виборі горизонту планування розрізняють довгострокові цілі, виконання яких планується лише через п´ять чи більше років; середньострокові — регламентуюча діяльність організації на термін від одного до п´яти років; короткострокові — підлягають реалізації в межах року.
Досяжність цілей повинна ретельно розраховуватися й обґрунтовуватися у процесі фінансового планування і бюджетування. Вибір стратегії, що не відповідає внутрішньому потенціалу організації або не може бути досягнута через об´єктивні фактори, може призвести до втрати капіталу і банкрутства організації. Прикладом цього є негативний досвід банків, що прагнуть територіальної експансії і занадто швидкими темпами розвивають мережу філій та відділень за відсутності капітальної бази і налагодженої системи управління й контролю.
Несуперечність цілей — обов´язкова, але недостатня умова, яка повинна поєднуватися з їхнім взаємозв´язком і взаємодоповнюваністю. Якщо банківська організація ставить перед собою занадто багато різнонаправлених (нехай і несуперечливих) цілей, вона ризикує зазнати невдачу в їх реалізації. Таким чином, деталізовану місію комерційного банку можна подати приблизно в такому вигляді (див. табл. 8):
Таблиця 8. Формулювання стратегічних цілей комерційного банку
|
Стратегічний напрям |
Фактичне положення |
Плановані цілі |
|
Набір операцій, продуктів і послуг |
||
|
Ринки, на яких оперує банк |
||
|
Географічне охоплення |
||
|
Метод ведення конкурентної боротьби |
||
|
Інше |
Надалі, у процесі виникнення нових завдань, місія і набір стратегічних цілей можуть коригуватися, і до них можуть бути внесені зміни і доповнення.
Однак генерацією місії та основних цілей процес стратегічного планування в комерційному банку не закінчується: залежно від внутрішніх особливостей конкретного банку й умов його зовнішнього середовища існують різні варіанти досягнення стратегічних цілей, кожний з який укладається в рамки того чи іншого стратегічного підходу.
Етап 4. Визначення стратегічного підходу та оцінка альтернативних стратегій
Кожен конкретний банк повинен застосовувати індивідуальний стратегічний підхід. Так, забезпечення стабільного росту — безперечно головна мета банку, але вона не може бути єдиною основою при виборі стратегії. При прийнятті тієї чи іншої стратегії потрібно враховувати також унікальні особливості конкретного банку, виявлені в процесі стратегічного аналізу.
Виділяють три напрями вибору можливих стратегічних підходів (див. рис. 11):
• вибір основної стратегії банку, використовуючи яку він буде конкурентоспроможним або забезпечить собі стійку конкурентну перевагу;
• вибір напряму розвитку банку;
• вибір методу, за допомогою якого банк досягне успіху.
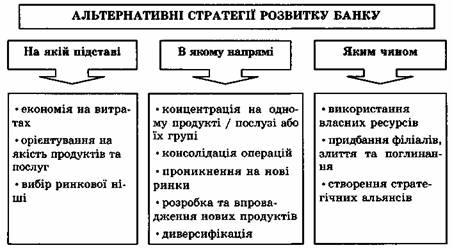
Рис. 11. Стратегічний напрям діяльності комерційного банку
Перш ніж приступити до розгляду проблеми розробки основних стратегічних напрямів, важливо визначити основу, на якій банк буде розвивати конкурентоспроможність і забезпечувати ефективність своєї діяльності. Цю основу для підтримки конкурентного рівня часто називають основною стратегією або рушійною силою стратегії.
Визначення основної (провідної) стратегії банку пов´язане з необхідністю конкретизації того:
• у чому полягає конкурентна перевага, до якої прагне банк;
• чим вона конкретизується;
• у якій галузі вона має бути досягнута;
• на якому ступені вона проявиться.
У світовій практиці стратегічного менеджменту для визначення основної стратегічної переваги компанії прийнято застосовувати підходи, більшість з яких заснована на побудові двомірних матриць, кожному сектору (квадранту) яких відповідає визначена типова стратегія. Серед безлічі таких методів найбільшу популярність одержали: матриця американського економіста І. Ансоффа, побудована в системі координат «товари — ринки»; її модифікація — матриця «товари — ринкова визначеність»; портфельна матриця Бостонської консультаційної групи, що визначає співвідношення між темпами зростання галузі і відносною часткою ринку, яку займає компанія; метод консалтингової компанії «McKinsey&Company», що за замовленням корпорації «General Electric» удосконалила матрицю Бостонської консультаційної групи, виділивши як ключові параметри стратегічного вибору такі категорії як «привабливість ринку» і «конкурентоспроможність товару» і т.ін. Узагальнюючи різні методології і приймаючи до уваги специфіку банківського бізнесу, можна виділити кілька основних альтернативних стратегічних підходів до досягнення стратегічних цілей комерційного банку.
Оскільки першочерговою метою конкурентної стратегії є, як ви пам´ятаєте, розвиток і підтримка ефективного поєднання цілей і ресурсів банку з можливостями ринку, прояв стратегії визначається конкурентною перевагою, тобто вартісною цінністю, яку банк може створити для своїх клієнтів так, щоб одержати результат, що перевищує витрати на її створення.
Ця вартісна цінність визначається тією сумою, яку покупці готові за неї заплатити. Тому підвищена цінність не може не походити з пропозиції цін, нижчих ніж у конкурентів, або з пропозиції таких переваг, які б компенсували більш високу ціну. З цього випливає, що конкурентна перевага може приймати дві основні форми: лідерство у витратах і диференціація (тобто акцент на якість певних груп власних продуктів і послуг).
Конкурентна перевага, заснована на лідерстві у витратах, визначається здатністю певного підприємства стати виробником з найменшими витратами в рамках свого локального ринку. Існує безліч джерел для досягнення переваги у витратах, що залежать від характеристик і структури досліджуваної галузі активності компанії. Вони включають економію, обумовлену зростанням масштабу виробництва, що виявляється в зниженні середніх витрат виробництва на одиницю продукції, ексклюзивність технології, географічне розташування та інші виробничі фактори.
Щодо конкурентної переваги, заснованої на диференціації, то вона складається зі здатності підприємства бути певною мірою «унікальним» у задоволенні окремих, специфічних, потреб клієнтури.
Відповідно і комерційний банк, якому вдається перебороти конкурентів у пропозиції на ринку продуктів/послуг, що мають найкращі характеристики, може встановлювати більш високі ціни, ніж ті, що практикуються на ринку.
Для того, щоб можна було визначити конкурентну стратегію банку, недостатньо встановити, який вид такої переваги приймається ним за основу, потрібно також визначити конкурентне середовище, в якому він має намір працювати, тобто ринки, які банк має намір розглядати як цільові.
Банк може вважати за необхідне, з огляду на наявні в його розпорядженні ресурси, підприємницькі здібності керівництва і ринкові умови, охопити в якості конкурентного середовища або великий ринок, або його частину.
Якщо зіставити ці два основних типи конкурентної переваги з ринковим середовищем, у якому банк намагається їх реалізувати, то можна визначити три основні, або базові, стратегії: стратегія лідерства у витратах; стратегія диференціації; стратегія концентрації, фокусування.
Остання, у свою чергу, має дві варіації: одна базується на лідерстві у витратах, інша — на здатності до диференціації.
Розглянемо відмінні риси використання того чи іншого стратегічного підходу з погляду перспективності впровадження у вітчизняній банківській системі.
Для досягнення лідерства у витратах на діючому ринку основним є те, що банк розглядає різні джерела конкурентної переваги в інтегрованому вигляді. Традиційний підхід до скорочення витрат, особливо популярний у періоди тотального зменшення прибутковості, властивого і нинішньому етапу розвитку банківського сектору України, може спровокувати протилежні результати, що полягають як у погіршенні ціннісної значимості для клієнтури, так і в послабленні майбутньої здатності приносити прибуток.
Тому стає важливим, щоб стратегія лідерства у витратах була зосереджена на комплексній орієнтації на клієнта, для того щоб уникнути скорочення витрат, що розходяться з новими ринковими тенденціями.
Щодо стратегії лідерства у витратах, то вона може певною мірою відповідати концентрації на роздрібних банківських послугах (retail banking). Цей ринок, незважаючи на феномен відпливу грошових ресурсів з фінансово-кредитних інститутів на неорганізований ринок капіталів, залишається для більшості банківських установ основним. Крім того, варто помітити, що порівняно з іншими видами банківської діяльності сектор послуг retail banking менш піддається небезпекам з боку нових конкурентів, банків і небанківських установ.
Пропозиція для роздрібного ринку, що складається з приватних осіб, родин, невеликих фірм та індивідуальних підприємців, включає значно стандартизовані продукти і послуги, вибір яких з боку клієнта головним чином обумовлюється судженнями про доцільність — спочатку ціна, далі — доступ до пунктів продажу, потім — час на здійснення операції. Визначивши ці структурні характеристики роздрібного ринку, успішна конкурентна стратегія не може не базуватися на досягненні високих рівнів ефективності. Метою банку, що працює на роздрібному ринку, являється вишукування такої економії, зумовленої зростанням масштабу діяльності і розширенням асортименту продуктів/послуг, яка б створювала основу власної конкурентної переваги.
Досягнення цієї мети є на сьогодні досить актуальним завданням у зв´язку зі зростанням структурних витрат, викликаних розширенням філіальної мережі. Зростання кількості філій має завжди супроводжуватися розширенням пропонованих послуг з метою збільшення валового прибутку нових підрозділів.
У виробничому плані стратегія, спрямована на досягнення лідерства у витратах, може включати такі напрями: територіальне розширення в зонах, що розглядаються як привабливі з погляду розвитку і компліментарності здійснюваної діяльності (відкриття нових філій, поглинання, створення філіальної мережі); поліпшення продуктивності шляхом впровадження організаційних і технологічних інновацій; розширення асортименту запропонованих послуг (розроблені всередині банку продукти, купівля ліцензій, створення консорціумів і т.ін.); зростання ефективності маркетингової діяльності.
Цікавий приклад застосування стратегії лідерства у витратах був продемонстрований у свій час американським банком Bank-One. Цей банк вчасно скористався дерегламентацією банківського ринку в США й обмеженнями, накладеними на різні банки для роботи за межами штату, де вони мали головну контору. Даний банк скористався цим для розвитку наступальної політики поглинання місцевих банків (із вдалою системою управління), здійснюючи таким чином максимальну стандартизацію централізованих процедур та операцій бек-офісу й одночасно залишаючи автономію філіям у відносинах з клієнтурою або здійснюючи, іншими словами, оперативний маркетинг.
Втім, стратегія лідерства у витратах, розглянута вище, не вичерпує, всіх варіацій попиту, на які банк повинен дати відповідь.
Варто подумати про попит приватних осіб (що мають досить високі прибутки) і великих підприємств, який може бути задоволений широким асортиментом інвестиційних і фінансових продуктів, що з´являються завдяки безупинному процесу фінансових інновацій як результат феномену дерегламентації і глобалізації.
Клієнт буде платити ціну, вищу за альтернативну, тоді, коли різниця цих цін зрівняється з різницею вартісної цінності, сплаченої й отриманої. Отже, наскільки вдало підприємства, банки чи інші установи зможуть дати «специфічні» відповіді на «специфічні» запити, настільки успішним буде їх функціонування на ринку.
Сутність цього підходу відображає друга основна альтернативна стратегія розвитку банку, заснована на диференціації. Вона виникла на етапі розвитку суспільства споживання, яке характеризується переходом у західних країнах від дефіцитної до бездефіцитної економіки.
Зі зростанням прибутків споживачів попит має тенденцію до орієнтації на продукти і послуги, здатні дати більш високий рівень благ. От чому підприємства, які мають конкурентні й інноваційні можливості, прагнуть реалізувати на власному ринку пропозиції, що мають унікальні характеристики, необхідні для клієнтури.
Стратегія диференціації може бути реалізована як з одиничними продуктами/послугами, так і з широким їх асортиментом, представленим на ринку зі структурою системи розподілу, з іміджем, а також з багатьма іншими факторами. За допомогою диференціації банк може досягти найкращих цінових умов, максимальної довіри клієнтури, найбільшого захисту від конкурентів.
У той же час ефективне застосування стратегії диференціації припускає наявність компетенції і структур, здатних задовольнити попит, що випливає, переважно, з корпоративних сегментів фінансового ринку. Як правило, стратегію диференціації вибирають банки, орієнтовані на обслуговування так званих VIP-клієнтів — найбільш прибуткової і в той же час найбільш вибагливої категорії споживачів банківських послуг.
Звичайно, мова не йде про легко досяжну мету, особливо якщо брати до уваги те, що стратегія диференціації стосується специфічних потреб на інших ринках. Наприклад, якщо вітчизняний банк має намір розвивати фінансовий ринок або надавати допомогу невеликим підприємствам-експортерам, то він повинен надавати послуги, використовуючи індивідуальний підхід до кожного клієнта.
Стратегія диференціації також може забезпечувати прибуток з економії, обумовленої зростанням масштабу діяльності й розширенням асортименту продуктів/послуг. У згаданому випадку надання допомоги невеликим підприємствам-експортерам великий банк може скористатися конкурентними перевагами над невеликими місцевими банками через наявність філіальної мережі за кордоном, а також високого рівня компетенції в даній галузі в головній конторі.
Таким чином, з погляду застосування стратегія диференціації припускає:
• наявність специфічної компетенції, необхідної для створення вартісної цінності, якої потребують і можуть оцінити цільові ринки;
• наявність ефективної системи моніторингу конкурентного середовища і цільових сегментів споживачів;
• високий рівень відносин із клієнтами на різних стадіях взаємин (пошук, перші контакти, розвиток відносин, допомога і наступні консультації після укладання угоди на обслуговування);
• координацію різних функцій при здійсненні процедури створення вартісної цінності і т.ін.
Варто зауважити, що дана стратегія дієва і здатна приносити банківський прибуток тільки в середньо- і довгостроковому плані. Таким чином, неправильною є думка, що банківська стратегія диференціації може ефективно застосовуватися в імітаційних цілях або без адекватного структурного забезпечення і рівня компетенції.
Розглядаючи нарешті третю базову стратегію — стратегію фокусування, чи концентрації, потрібно насамперед помітити, що від попередніх вона відрізняється лише розмірами цільового ринку.
Дійсно, стратегія фокусування полягає у виборі обмеженої зони в рамках великого ринку. У випадку ринку банківських послуг стратегія фокусування може бути застосована в певних географічних зонах або сегментах клієнтури, або типології продуктів і послуг. Ключовим у даному разі є правильний вибір відповідної зони або сегмента ринку, на якому банк може домогтися власної конкурентної переваги, застосовуючи вищевказані стратегії лідерства у витратах чи диференціації. Таким чином, у рамках стратегії концентрації можна ідентифікувати стратегію фокусування на витратах і стратегію фокусування на диференціації.
Обидві відповідають характеристикам таких банківських ринків, як місцеві або визначені специфічними нішами попиту. Наприклад, на італійському банківському ринку функціонує багато банків невеликих розмірів: народні банки, інститути кооперативного кредиту й ощадні банки і т.ін., витрати яких на залучення коштів нижче середніх і відповідно вище маржа за виданими кредитами.
Не можна сказати, що лідерство у витратах на місцевому рівні можна підтримувати протягом невизначеного часу. Подовження його, що є рівнозначним монополії в місцевому масштабі, залежить від еволюції пропозиції, а також від агресивності конкуренції. Для того, аби відбивати її атаки, лідер у витратах може розвивати такий стратегічний підхід, який в остаточному підсумку приведе банк до позиції найкращої диференціації. Інакше кажучи, мова йде про підтримку переваг щодо витрат, збільшуючи таку перевагу одночасно зі зростанням диференціації.
Тому більш цікавою виглядає перспектива стратегії вузької спеціалізації або спеціалізації ніші. Насправді, як і всі розвинені ринки, ринок фінансових та банківських послуг дає місце зростанню дуже специфічних потреб, для реалізації яких необхідно створювати пропозиції з підвищеною додатковою вартістю. Дійсно, для сучасних світових і національних банківських ринків є характерними процеси поступового переходу від традиційної сфери залучених депозитів і надання кредитів таким галузям, як електронна комерція, операції з цінними паперами, міжнародні банківські і торгові операції, різні види квазібанківської діяльності (надання банками нових, нетрадиційних видів послуг) та ін. Це неминуче буде сприяти подальшому розвиткові більш досконалих видів пропозиції, тобто більш вузьких і диверсифікованих стратегічних підходів.
Для ілюстрації цього твердження можна звернутися до досвіду закордонних банківських установ і порівняти цільові настанови і характер позиціонування на ринку двох відомих американських банків, які займаються обслуговуванням переважно приватних клієнтів.
Так, цільовими клієнтами компанії Bessemer Trust Company, наприклад, є родини, вклади яких оцінюються не менше 5 млн дол. Цим клієнтам потрібний надійний захист їх капіталовкладень і їхнє подальше збільшення. Призначаючи одного кваліфікованого банківського службовця на 14 родин, Bessemer будує свою діяльність на індивідуальному обслуговуванні. Зустрічі з клієнтами проходять частіше на їхніх ранчо та яхтах, а не у банківських офісах. Компанія пропонує цілий ряд послуг клієнтам, включаючи інвестиційний менеджмент й управління майном, нагляд за інвестиціями в нафтову і газову промисловість, ведення розрахунків, пов´язаних із придбанням скакових коней та літаків. Позики, які є основним напрямом більшості приватних банків, рідко потрібні клієнтам банку Bessemer і складають незначну частину їх річних прибутків та балансів. Незважаючи на високу загальну зарплату банківських службовців і дуже високі витрати, пов´язані з персональним обслуговуванням, які складають суттєвий відсоток від операційних витрат, диференціація компанії (обслуговування заможних родин) забезпечує їй найвищу рентабельність серед усіх конкурентів, що займаються приватним банківським бізнесом.
Інший роздрібний банк — Citibank — обслуговує клієнтів з мінімальними активами приблизно в 250 тис. дол., яких на відміну від клієнтів Bessemer цікавлять прийнятні умови надання позик — від величезних заставних до фінансування угод. Банківські менеджери Citibank є переважно кредиторами. Якщо клієнтам потрібні інші послуги, менеджери направляють їх до інших фахівців компанії, кожний з яких забезпечує передбачені й чітко визначені види послуг. Система цієї компанії менше орієнтована на індивідуальне обслуговування, і один менеджер обслуговує в середньому 125 клієнтів.
Обидві компанії — і Bessemer, і Citibank — обрали такі види діяльності, що задовольняють потреби різних груп споживачів в одному сегменті фінансового ринку — приватному банківському обслуговуванні. Однак кожний з них визначив для себе пріоритетний напрям розвитку всередині цього сегмента і відповідно до цього стратегічного напрямку сформулював місію і побудував систему внутрішніх корпоративних цінностей.
Після розгляду вищенаведених основних стратегічних підходів легко зробити висновок про наявність тісних і комплексних зв´язків між реалізованою стратегією і характеристиками визначеного банку.
Тому для вибору правильної стратегії вирішальну роль відіграє описаний нами вище метод SWOT-аналізу, що виявляє тісний зв´язок між стратегічним вибором, який банк може зробити щодо небезпек ринку, і між можливостями конкурентного середовища, з одного боку, та власними ресурсами, оперативними можливостями і минулими рішеннями, прийнятими для вибору майбутніх стратегій, з іншого.
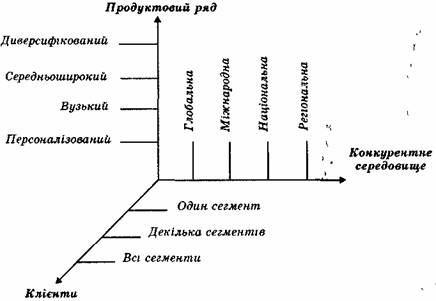
Рис. 12. Схема стратегічного позиціонування банку
Виходячи з цього, вибір серед альтернативних стратегічних підходів до визначення конкурентної переваги припускає інтегральну кореляційну оцінку основних параметрів майбутньої діяльності, а саме — особливостей ринкового середовища, в якому банк має намір працювати; клієнтів, яких він буде обслуговувати; продуктів/послуг, які буде пропонувати. Іншими словами, окремий банк може розробити власний основний стратегічний підхід, здійснюючи позиціонування в системі координат, зображене на рис. 12.
Аналізуючи вищенаведену схему, можна зробити висновок, що процес позиціонування комерційного банку на ринку передбачає у першу чергу визначення його географічних розмірів, у яких банк може конкурувати. Цей вибір в основному пов´язаний з ресурсами і попередньою діяльністю банку. З цього погляду регіональний банк може стати міжрегіональним а згодом — працюючим у національному масштабі, проте менш реально виглядає перспектива набуття статусу міжнародної банківської інституції.
Визначивши таким чином цільовий ринок, можна виявити конкурентів, а також характеристики пропозиції. Отже, окремий банк може перевірити власні конкурентні переваги чи недоліки і встано
